Der Vertriebsleiter teilt die KI-Tools, die in seiner Vertriebsorganisation den Unterschied machen
Grant Evans
Vertriebsleiter bei Global Payments
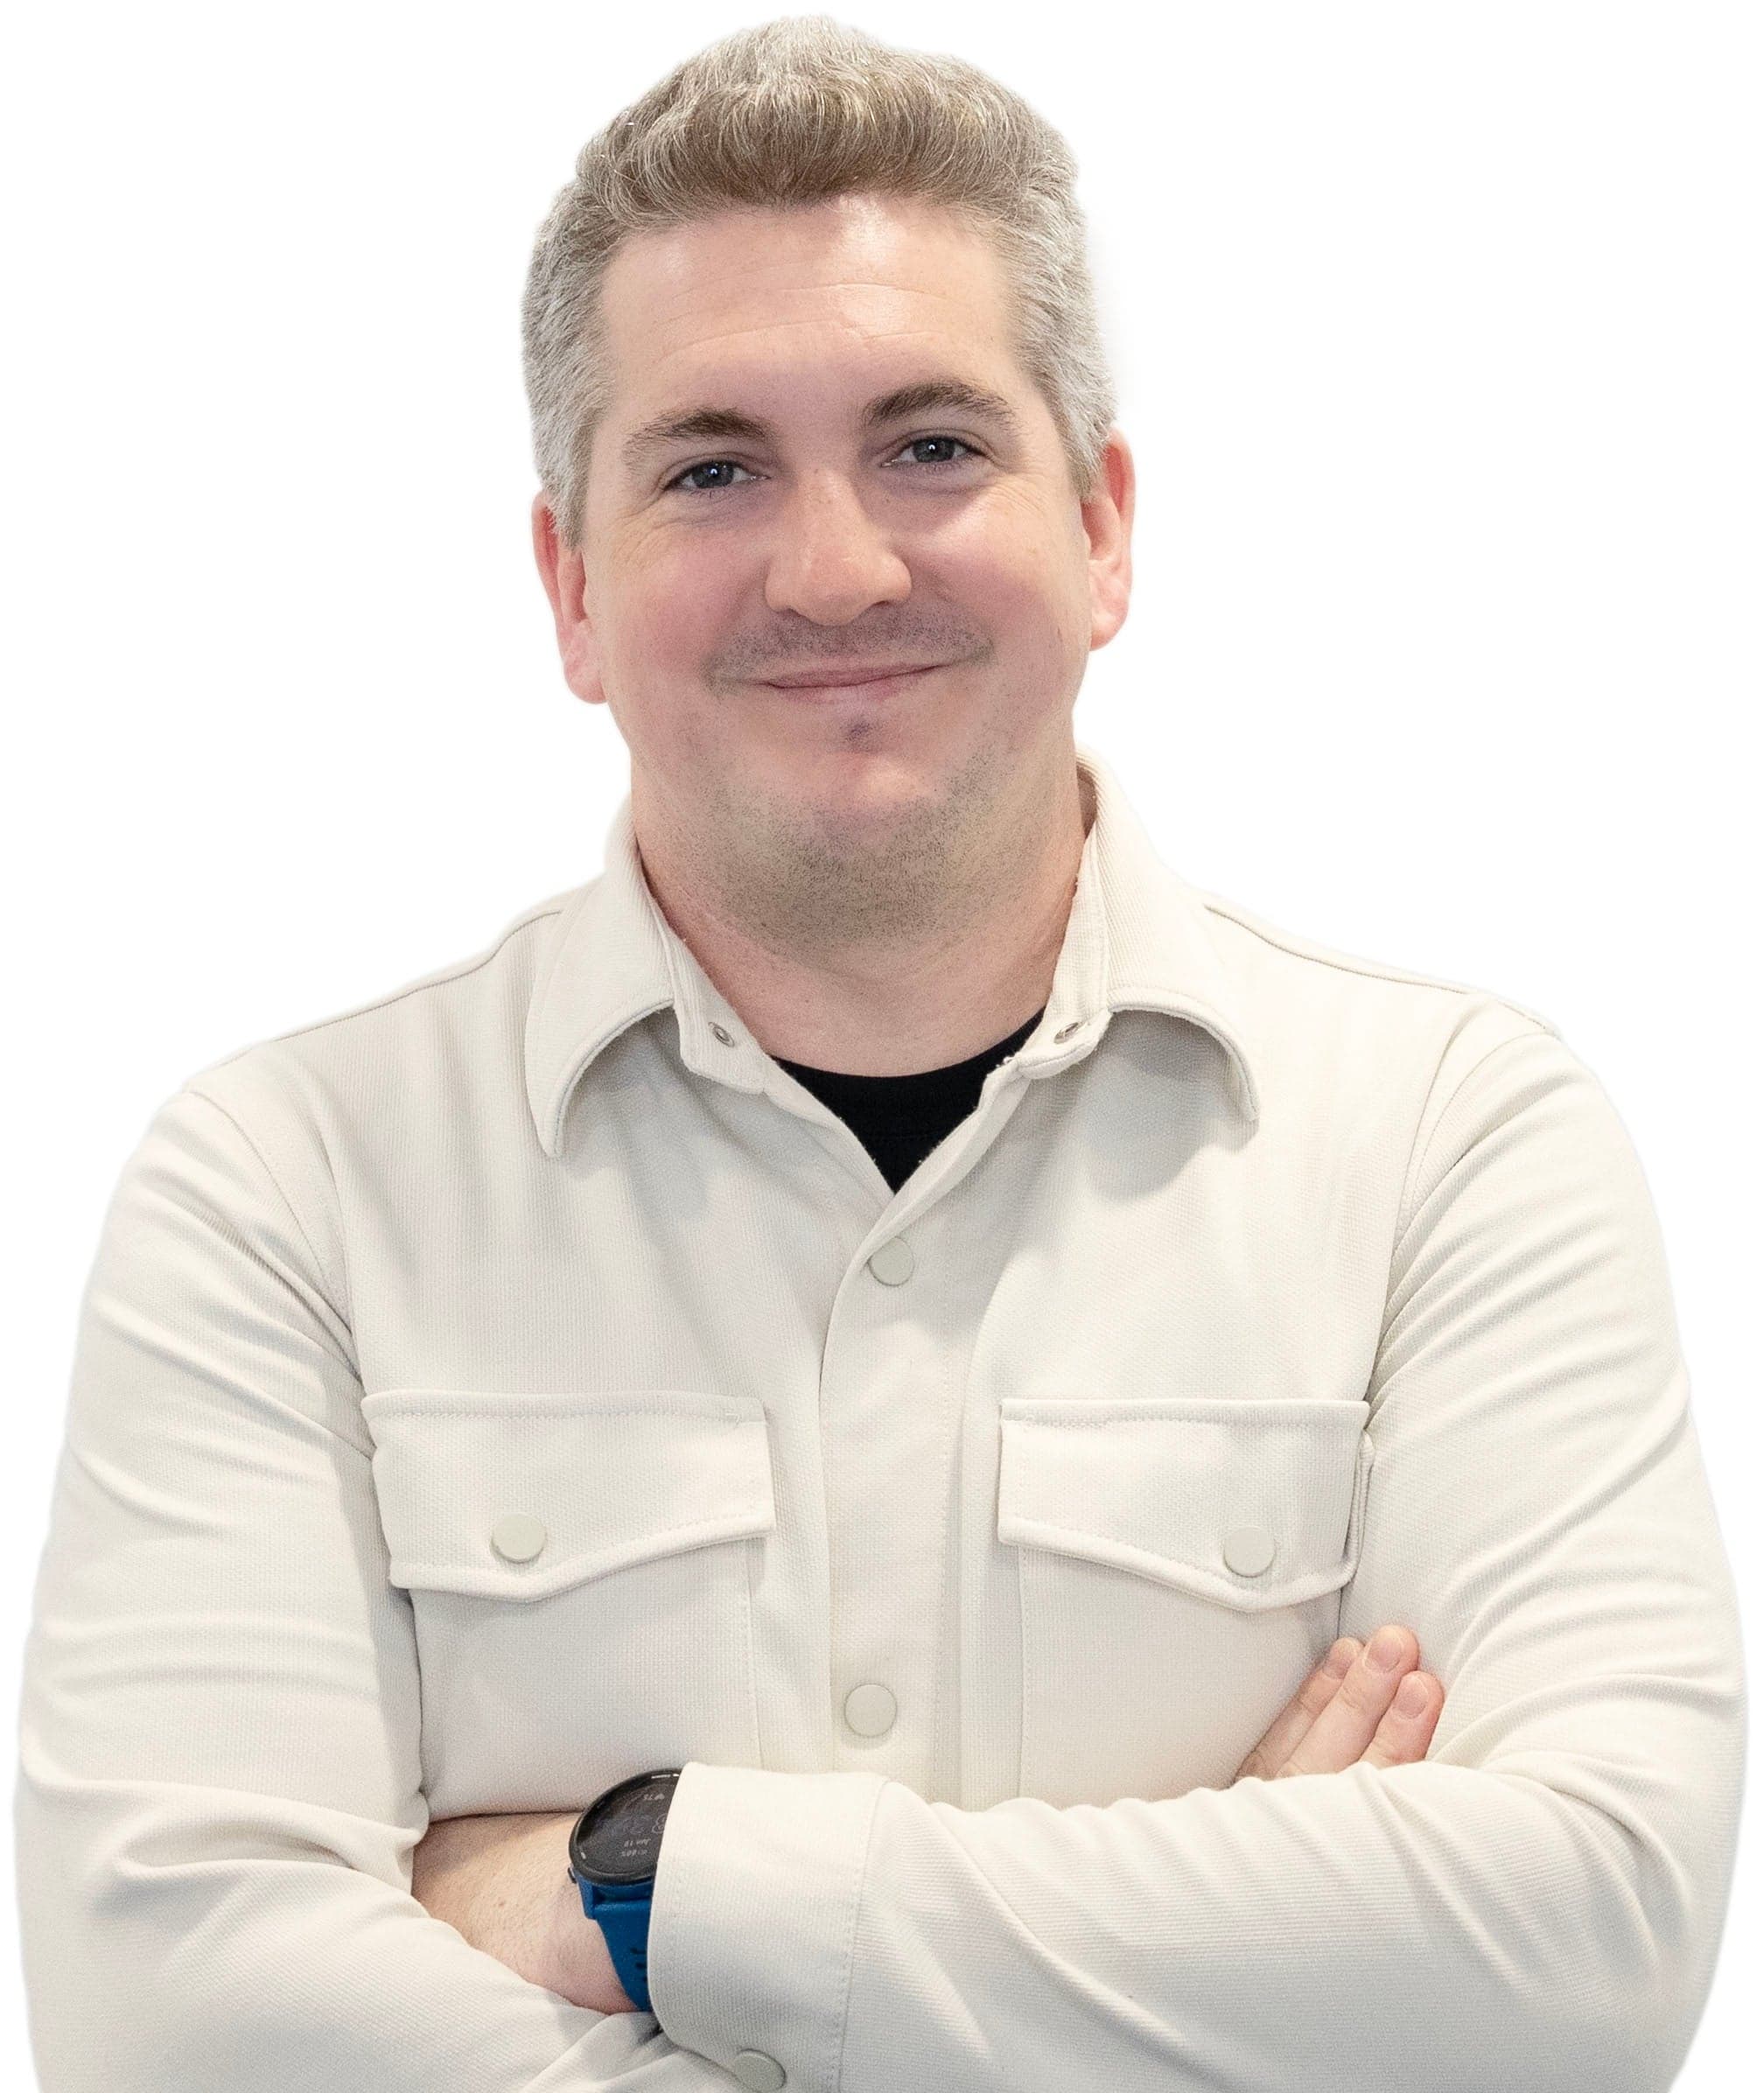
Grant Evans erklärt, wie KI-Tools die Transparenz im Vertrieb und die Marktforschung verbessern, während menschliches Urteilsvermögen für Preisgestaltung, Beziehungen und Kundenentscheidungen unerlässlich bleibt.
Key Takeaways
KI-Einführung: Die Einführung von KI verändert die Umsetzung von Markteinführungsstrategien, während menschliches Urteilsvermögen weiterhin die Preisgestaltung und Partnerbeziehungen bestimmt.
Transparenz durch Gong: Gong wandelt Verkaufsgespräche in CRM-Erkenntnisse um und hilft Führungskräften dabei, ins Stocken geratene Geschäfte zu erkennen und konkrete Gesprächsmomente zu coachen.
Zielgruppenbestimmung mit Clay: Clay beschleunigt die Marktanalyse und erweitert die anfängliche Auswahl an Kundenkonten, aber Strategen müssen daraus umsetzbare Zielkunden herausarbeiten.
Risikokontrollen: Regulierte Zahlungsunternehmen benötigen strengere Schutzvorkehrungen für den Einsatz von KI in Bezug auf Kundendaten, Preisgestaltung und Compliance-Entscheidungen.
Der menschliche Vorteil: Eine erfolgreiche Einführung von KI ergänzt die Erfahrung von Vertriebsmitarbeitern durch Experimentieren, anstatt zu versuchen, Urteilsvermögen zu automatisieren.
Grant Evans ist Vertriebsleiter für die Partnerschaften von Global Payments im Bereich Integrated und Platforms im Vereinigten Königreich und in der EMEA-Region. Außerdem ist er der Schöpfer des Podcasts und Newsletters „The Payments Shed“.
Wir haben uns mit Grant getroffen, um zu erfahren, welche KI-Tools die größten Auswirkungen auf seine Vertriebsorganisation haben. Das hat er erzählt.
Der nächste Wendepunkt: KI in der Markteinführungsstrategie
Ich bin Grant Evans und leite den Vertrieb für Neugeschäft bei den Partnerschaften von Global Payments im Bereich Integrated und Platforms im Vereinigten Königreich und in der EMEA-Region. Seit über 15 Jahren arbeite ich in den Bereichen Geschäftsstrategie und Partnerschaftsentwicklung. Dabei konzentriere ich mich hauptsächlich darauf, komplexe Themen wie integrierte Zahlungsabwicklung, Open Banking, digitalen Handel und neue Zahlungstechnologien für die Unternehmen, mit denen ich arbeite, zugänglich und praxisnah zu machen. Dieser Schwerpunkt zieht sich auch durch meine Auszeichnung als LinkedIn Top Voice in den vergangenen drei Jahren.
Derzeit bereite ich mich auf den nächsten Wendepunkt vor: die zunehmende Einbindung von KI-Tools in die Markteinführungsstrategie von Vertriebsteams. Der Zahlungsverkehr und die Finanztechnologie waren schon immer frühe Erprobungsfelder für neue Technologien. Das haben wir bei Open Banking gesehen, ebenso bei integrierten Finanzdienstleistungen; und die Einführung von KI in den Bereichen Umsatz und Partnerschaften folgt einer ähnlichen Entwicklung.
Gleichzeitig habe ich von der anderen Seite des Verhandlungstisches einen Trend beobachtet. Kunden setzen KI zunehmend für die Prüfung und Überarbeitung von Verträgen ein. Anscheinend kann heute jeder ein Anwalt sein. Das ist keine kleine Veränderung. Es bedeutet, dass sich Tempo und Raffinesse von Verhandlungen verändern und sich Vertriebsteams auf Gesprächspartner vorbereiten müssen, die stärker denn je durch KI unterstützt werden.
KI ist für die Führung im Umsatzbereich keine Überlegung für die Zukunft. Sie findet bereits statt. Deshalb konzentriere ich mich jetzt darauf zu verstehen, wie dieser Wandel die Art und Weise verändert, in der Vertriebsteams potenzielle Kunden ansprechen, qualifizieren, verhandeln und Partnerschaften skalieren – damit Teams ihm zuvorkommen, statt nur darauf zu reagieren.
More Articles
Der Druck, integrierte Finanzangebote bereitzustellen
Global Payments for Platforms, ehemals Worldpay for Platforms, konzentriert sich darauf, Zahlungen für SaaS-Plattformen durch integrierte Zahlungsabwicklung zu monetarisieren. Wir helfen Softwareunternehmen dabei, Zahlungen von einem Kostenfaktor in eine echte Einnahmequelle zu verwandeln, indem wir die Zahlungsabwicklung und zunehmend auch umfassendere Finanzdienstleistungen wie Kreditvergabe und Kartenausgabe direkt in ihre Plattformen integrieren.
Ich leite ein zehnköpfiges Team, das sich auf Neugeschäft im Vereinigten Königreich und in der EMEA-Region konzentriert. Die übergeordnete Plattformorganisation ist jedoch weltweit tätig, unter anderem in den USA, Kanada, Australien und Neuseeland. Wir befinden uns derzeit in einer Phase nach der Übernahme und werden in die umfassendere Reichweite und Infrastruktur von Global Payments integriert. Das verschafft uns eine starke Plattform – ganz ohne Wortspiel beabsichtigt –, um das Wachstum in einem Markt zu beschleunigen, in dem Softwareanbieter erheblich unter Druck stehen, integrierte Finanzangebote bereitzustellen. Andernfalls riskieren sie, Händler an Plattformen zu verlieren, die solche Angebote bereitstellen.
Wie Gong und Clay Umsatzorganisationen verändern
Bevor wir Gong eingeführt haben, beruhte die Transparenz über die Pipeline stark auf der Selbstauskunft der Vertriebsmitarbeiter zu Gesprächsdetails und der manuellen Aktualisierung des CRM-Systems. Als Führungskraft hatte ich häufig nur ein verzögertes und unvollständiges Bild vom Zustand der Geschäftsabschlüsse. Jetzt überträgt Gong automatisch saubere Notizen in HubSpot, sodass nichts zwischen dem Gespräch und dem CRM-System verloren geht. Ich kann sehen, was in den Gesprächen selbst passiert, anstatt mich auf das zu verlassen, was Vertriebsmitarbeiter im Nachhinein protokollieren.
Das war ein entscheidender Fortschritt für die Effizienz der Pipeline und die Verantwortlichkeit im Neugeschäft. Ich kann erkennen, wo ein Geschäftsabschluss ins Stocken gerät, Vertriebsmitarbeiter zu bestimmten Gesprächsmomenten coachen, anstatt allgemeines Feedback zu geben, und das Team für das Geschehene zur Verantwortung ziehen, statt für das, was berichtet wurde. Auch die Erfahrung unserer potenziellen Kunden hat sich verbessert, da sie Gesprächszusammenfassungen erneut aufrufen können, was für mehr Transparenz im Vertriebsprozess sorgt.
Ich rate CROs, jeden Arbeitsablauf in ihrer Umsatzorganisation genau zu prüfen, der sich als primäres Signal noch auf Berichte aus zweiter Hand stützt. Denn genau in solchen Bereichen kann KI die Lücke schließen zwischen dem, was die Führungsebene glaubt, was passiert, und dem, was tatsächlich vor Ort geschieht.
Daneben nutzt unser Strategieteam Clay, um den TAM-Aufbau in jeder unserer Regionen zu unterstützen. Die Marktanalyse war früher eine langsame, weitgehend manuelle Rechercheaufgabe. Seitdem ermöglicht Clay uns, Daten zum gesamten adressierbaren Markt deutlich effizienter aufzubauen und zu verfeinern. Diese Daten fließen direkt in die Priorisierung unserer Neugeschäftsschwerpunkte nach Regionen ein.
Warum KI bei Preisgestaltung und Beziehungsmanagement außen vor bleiben muss
Diese Tools prägen, wie wir den Markteintritt planen und umsetzen, aber ich kann noch keine harten, validierten Zahlen zu Verbesserungen bei Abschlussquote oder Zykluszeit nennen. Das liegt teilweise daran, dass Preisgestaltung und Beziehungsmanagement – also die Bereiche des Geschäfts, die diese Zahlen am unmittelbarsten beeinflussen – weiterhin von Menschen gesteuert werden; ich halte KI ausdrücklich aus ihnen heraus.
Die Preisgestaltung im Zahlungsverkehr ist ein wirklich komplexes Gebiet. So viele Variablen und Nuancen, die für jede Plattform, Region und Branche spezifisch sind, erfordern eher das Urteilsvermögen eines erfahrenen Vertriebsprofis als einen Algorithmus.
KI wird das Beziehungsmanagement niemals ersetzen. Die Fähigkeit unseres Talentpools, Vertrauen aufzubauen, eine Situation richtig einzuschätzen und komplexe Partnerbeziehungen zu navigieren, trägt tatsächlich dazu bei, Geschäfte abzuschließen und zu halten. KI kann diese Gespräche mit Informationen unterstützen, aber sie kann sie nicht führen.
Das alles ist im Finanzdienstleistungssektor besonders relevant, da wir mit einer regulatorischen Komplexität konfrontiert sind, mit der sich viele andere Branchen nicht auseinandersetzen müssen. Das bedeutet, dass wir KI-Tools und Anwendungsfälle, die Teams in weniger stark regulierten Branchen zur Verfügung stehen, noch nicht nutzen können – oder nur in weitaus eingeschränkterer oder vorsichtigerer Weise einsetzen dürfen. Insbesondere der Zahlungsverkehr steht unter genauer Beobachtung. Daher müssen alle Prozesse, die Kundendaten, Preisentscheidungen oder Compliance-nahe Abläufe betreffen, eine deutlich höhere Hürde überwinden, bevor wir sie in unseren Arbeitsablauf integrieren.
Das ist also keine Kritik an der Technologie, sondern schlicht die Realität beim Aufbau einer GTM-Strategie in einem stark regulierten Umfeld. Das ist auch der Grund, warum ich eine vorsichtigere, bewusste Haltung beibehalte, anstatt sofort alles einzuführen, was verfügbar ist.
Grant Shares
KI wird das Beziehungsmanagement niemals ersetzen. Die Fähigkeit unseres Talentpools, Vertrauen aufzubauen, eine Situation richtig einzuschätzen und komplexe Partnerbeziehungen zu navigieren, trägt tatsächlich dazu bei, Geschäfte abzuschließen und zu halten. KI kann diese Gespräche mit Informationen unterstützen, aber sie kann sie nicht führen.
Warum KI Instinkt und Erfahrung ergänzen, nicht ersetzen sollte
Ich habe 15 Jahre lang auf die Intuition erfahrener Vertriebsmitarbeiter vertraut, und das tue ich noch immer. Aber ich musste die Annahme aufgeben, dass Instinkt allein den tatsächlichen Zustand eines Geschäfts oder Marktes erkennen lässt. Die besten Ergebnisse entstehen heute dadurch, dass wir diese Erfahrung mit den Erkenntnissen aus Daten und Gesprächsanalysen verbinden, anstatt uns für das eine oder das andere zu entscheiden.
Ich denke, diese Denkweise lässt sich praktisch überall anwenden. KI ist keine Ersatzstrategie, sondern eine Ergänzungsstrategie. CROs, die das falsch verstehen, erwarten von KI, dass sie Urteilsvermögen ersetzt – sei es bei Preisentscheidungen, im Beziehungsmanagement oder bei der Intuition von Vertriebsmitarbeitern. Wer es richtig macht, versteht, dass KI seinen Mitarbeitenden bessere Einblicke, bessere Informationen und mehr Zeit gibt, sich auf die Aspekte ihrer Rolle zu konzentrieren, die tatsächlich menschliches Urteilsvermögen erfordern.
Wenn Sie erwarten, dass KI für Sie denkt, werden Sie enttäuscht sein, wenn sie das nicht tut – oder schlimmer noch: Sie werden Entscheidungen abgeben, für die sie nicht gut geeignet ist, insbesondere in einem komplexen, regulierten Bereich wie dem Zahlungsverkehr.
Wenn Sie erwarten, dass KI für Sie denkt, werden Sie enttäuscht sein, wenn sie das nicht tut – oder schlimmer noch: Sie werden Entscheidungen abgeben, für die sie nicht gut geeignet ist, insbesondere in einem komplexen, regulierten Bereich wie dem Zahlungsverkehr. Wenn Sie sie jedoch als Werkzeug betrachten, das Ihre Mitarbeitenden leistungsfähiger macht, anstatt sie zu ersetzen, ermöglichen Sie Ihrem Team, wirklich von ihr zu profitieren, und vermeiden kostspielige Fehlentscheidungen, die entstehen, wenn man einem Werkzeug in einer Sache zu sehr vertraut, bei der der Mensch weiterhin im Mittelpunkt stehen muss.
Warum Clay weiterhin menschlichen Input erfordert
Trotz der Vorteile von Clay gibt es einige Einschränkungen. Anfangs erwarteten wir, dass sich der Zeit- und Arbeitsaufwand für den Aufbau einer nutzbaren TAM-Liste dadurch deutlich reduzieren würde. In der Praxis kann das Tool jedoch zu breit ansetzen.
Es ist hervorragend darin, Volumen und Größenordnungen sichtbar zu machen, erfordert aber weiterhin erheblichen menschlichen Input, um diese anfängliche Gruppe zu einer wirklich umsetzbaren TAM-Liste für das Team zusammenzuführen.
Die Wirkung war also nicht der reibungslose, vollständig automatisierte Effizienzgewinn, den wir uns anfangs erhofft hatten. Stattdessen hat Clay den Ausgangspunkt der Arbeit verändert und uns viel schneller eine deutlich größere Ausgangsgruppe verschafft. Unser Strategieteam entscheidet jedoch weiterhin, welche Märkte und Accounts tatsächlich verfolgenswert sind.
Wenn ich das von Anfang an gewusst hätte, hätten wir einige anfängliche Reibungen bei Ressourcen und Erwartungen vermeiden können. Wir hätten von Tag eins an geplant, dass diese menschliche Konsolidierungsebene Teil des Prozesses ist, anstatt sie als unerwarteten zusätzlichen Schritt zu behandeln, nachdem wir bereits begonnen hatten. Unsere Entscheidung für das Tool hätte sich dadurch nicht geändert; Clay bietet uns nach wie vor einen echten Mehrwert. Der Rollout wäre jedoch reibungsloser verlaufen, und wir hätten von Anfang an ein genaueres Verständnis davon gehabt, wo im Workflow tatsächlich Zeit und Aufwand anfallen würden.
Grant Shares
Mein Rat? Habt keine Angst zu experimentieren … Die Organisationen, die sich hier einen Vorsprung verschaffen, werden nicht unbedingt am schnellsten die meisten Tools einführen, sondern die richtigen Tools für sich finden.
Wie Umsatzteams zum Experimentieren mit KI ermutigen müssen
Mein Rat? Habt keine Angst zu experimentieren.
Derzeit herrscht viel Lärm darüber, welche KI-Tools die besten sind, aber was funktioniert, wird für jeden CRO und jedes Team anders aussehen. Eure Branche, euer regulatorisches Umfeld und der technologische Reifegrad eures Teams beeinflussen maßgeblich, was für euch den Unterschied machen wird.
Anstatt auf ein endgültiges Handbuch zu warten oder eine andere Organisation zu kopieren, ermutige ich CROs, ihren Teams Raum zum Ausprobieren von Tools zu geben, ehrlich zu beurteilen, was funktioniert und was lediglich Lärm ist, und ihre eigene KI-Einführungsstrategie zu entwickeln, die zu ihrem Unternehmen passt.
Die Organisationen, die sich hier einen Vorsprung verschaffen, werden nicht unbedingt am schnellsten die meisten Tools einführen, sondern die richtigen Tools für sich finden.
Bleibt auf dem Laufenden
Ihr könnt die Arbeit von Grant Evans auf LinkedIn verfolgen. Seht euch außerdem den Podcast The Payments Shed und den Newsletter an.
Weitere Experteninterviews folgen im The CRO Club!